
スマートフォンの端末代金を、月々の通信料金とまとめて分割払いしている方は多いのではないでしょうか。ところが、その「端末の分割払い」が割賦販売法上の信用取引=ローンであることを意識している方は意外と少ないかもしれません。
支払いが遅れれば、その記録は信用情報機関に残ります。住宅ローンの審査では、この信用情報が必ず照会されます。この記事では、携帯料金の滞納が住宅ローン審査に影響する仕組みと、申込前に自分でできる確認の方法を整理します。
スマホの端末代金は「通信料金の一部」ではなくローン
スマートフォンの本体代金は、割賦(かっぷ)契約で支払われることが多くなっています。携帯端末販売では、携帯電話会社がクレジット会社の機能を兼ねており、通信料金も端末本体代金も同じ会社から同時に請求されます。そのため、分割払い・割賦契約であることを意識しづらいのが特徴です。
請求書の合計額だけを見ていると「通信料金を少し払い忘れた」という感覚になりがちですが、そのうち端末代金の部分は、自動車ローンやカードの分割払いと同じ扱いです。
「実質0円」は法改正でなくなり、割引の上限も見直されている
かつては「2年間契約すれば、月々の支払いに含まれる機種代金と同額が割引され、実質0円で購入できる」といった販売方法が一般的でした。しかし2019年10月施行の電気通信事業法改正により、機種の購入を条件にした通信料金の割引(=実質0円の仕組み)は原則禁止され、端末代金と通信料金を切り分ける「分離プラン」が義務化されました。
端末の値引きにも上限が設けられましたが、その水準はその後見直されています。総務省は「競争ルールの検証に関するワーキンググループ」の議論を踏まえて電気通信事業法施行規則等を改正し、端末値引きの上限額は2万円から4万円へ引き上げられました(2024年1月1日施行)。平均通信料金・営業利益率・端末の平均使用年数から算出された水準です。
制度は変わっても、端末代金を分割払い(割賦)で支払う仕組み自体は今も一般的で、その支払い状況が信用情報機関に登録される点は変わりません。
携帯料金の延滞は信用情報に「異動」として記録される
携帯端末の分割払いがローンである以上、端末代金部分の支払いが遅れると、その記録が信用情報機関に残ります。支払日から61日以上、または3ヶ月以上の支払遅延があると「異動」(いわゆる事故情報)として記録されます(CIC公式の定義)。
こうした取引情報は、完済して契約が終了した後も、原則として5年間は保持されます。信用情報は指定信用情報機関を通じて他のクレジット会社・金融機関と共有されているため、「携帯料金の延滞くらい…」と滞納すると、その後にクレジットカード・自動車ローン・住宅ローンなどを申し込んだ際に、審査で不利になる可能性があるのです。
子ども名義の契約に注意
子どもに携帯電話を持たせる家庭も増えています。子ども名義で端末を分割払い契約し、代金を保護者が支払っているケースで保護者が支払いを滞納すると、「子どもが滞納した」という記録が子ども名義の信用情報に残ってしまいます。すでに子ども名義で分割払い契約をしている場合は、本人または保護者からの申し出で契約を保護者名義に変更できることもあるため、携帯電話会社に問い合わせてみるとよいでしょう。
過去には誤登録の事例も
2013年10月には、ソフトバンクが信用情報機関であるCICと日本信用情報機構(JICC)に6万3,133件の情報を誤登録し、このうち1万6,827件はクレジットカードの申し込みなどの際に影響が生じた可能性があると発表したことがありました。こうしたケースはまれですが、万一に備えて、住宅ローン審査の前にご自身で信用情報を確認しておくのは有効な備えです。
信用情報は自分で確認できる(3つの信用情報機関)
日本国内の主な信用情報機関は、次の3つです。加盟している会社の種類が異なるため、確認したい内容に応じて開示請求します。
| 信用情報機関 | 主な加盟会社 | 開示方法 | 取引情報の登録期間 |
|---|---|---|---|
| CIC | クレジットカード会社・信販会社・携帯電話会社など | インターネット・郵送 | 契約終了後5年 |
| JICC(日本信用情報機構) | 消費者金融・信販会社など | スマホアプリ・郵送 | 契約継続中および契約終了後5年以内 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫など | インターネット・郵送 | 契約期間中および契約終了日(完済日)から5年を超えない期間 |
開示手数料は機関ごとに異なります。CICはインターネット開示500円・郵送開示1,500円、KSCはインターネット開示800円で、KSCは申込後おおむね3〜5営業日で開示されます(いずれも2026年8月時点・各機関公式サイトにて確認)。JICCの手数料や最新の申込方法は公式サイトでご確認ください。携帯端末の分割払いはCIC、銀行の住宅ローンはKSCが中心なので、住宅ローンの申込前に確認するなら、まずこの2つを押さえると効率的です。
CICは信用状態を「指数」で示すサービスも始めている
CICは2024年11月28日から消費者向けに、2025年4月1日からクレジット会社等向けに「クレジット・ガイダンス」の提供を開始しました。CICが保有する信用情報を分析し、信用状態を200〜800の3桁の指数と、その算出理由(最大4つ)で示すサービスです。
押さえておきたいのは次の点です(2026年8月時点・CIC公式にて確認)。
- 属性情報は使われない…性別・年齢・年収・勤務先・家族構成などは算出に一切使用されず、支払状況・残高・契約数・契約期間・申込件数という客観的な取引事実だけで算出されます。
- 情報開示のついでに確認できる…開示申込時に「クレジット・ガイダンスを希望する」にチェックを入れれば、追加手数料なしで信用情報と一緒に確認できます(指数だけの開示はできません)。
- 指数が算出されないこともある…契約が締結から6ヶ月未満のものだけの場合や、返済状況が「異動」の契約のみの場合などは算出されません。
- 提供の停止(オプトアウト)ができる…クレジット会社等への提供をいつでも無料で停止・再開できます。
CICが参考値として公表している指数別の傾向を見ると、支払いの姿勢とカードの使い方が指数に表れていることがわかります。
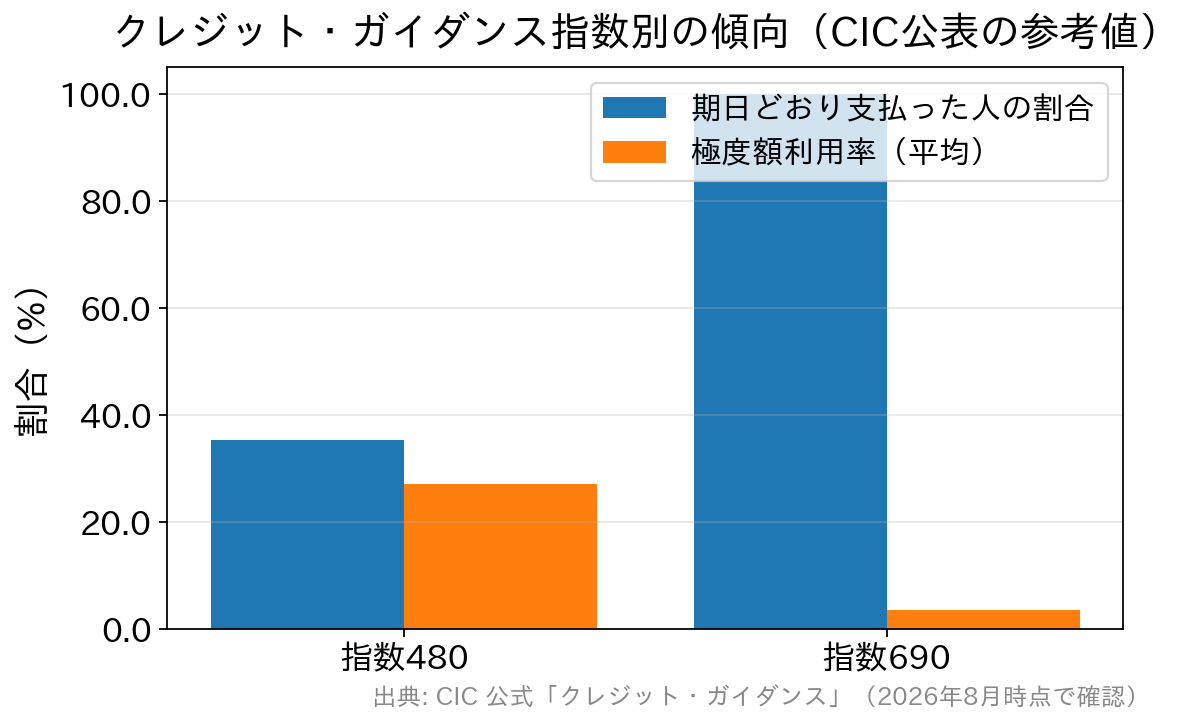
審査は信用情報や指数だけで決まるものではなく、各社が自社で集めた情報も含めて総合的に判断されます。指数はあくまで参考情報の一つですが、「期日どおりに支払う」「カードの利用枠を使いすぎない」という基本が数値に表れるという点は、住宅ローンを控えている方にとって分かりやすい指針になります。
住宅ローン審査で見られるのは「延滞の有無」だけではない
携帯料金の延滞ばかりが注目されがちですが、審査でチェックされる項目はほかにもあります。申込前に自分の状況を棚卸ししておきましょう。
| チェックされる点 | 見られる内容 | 申込前にできること |
|---|---|---|
| 延滞の履歴 | 61日以上・3ヶ月以上の支払遅延(異動)の有無 | 開示請求で自分の記録を確認する |
| 他の借入の残債 | 端末代金の残債・カードローン・自動車ローン・奨学金など | 可能な範囲で整理し、残債額を把握しておく |
| 返済負担率 | 年収に対する年間返済額の割合。他の借入も合算される | 不要なローンは申込前に完済・解約を検討する |
| 申込件数(照会記録) | 短期間に複数社へ申し込むと照会記録が残る | 申込先を絞り、同時多発的な申込は避ける |
| カードの利用状況 | 利用枠に対する残債の割合、キャッシング残高 | 使っていないカードやキャッシング枠を見直す |
なお、住宅ローンの審査基準や、どの信用情報機関を照会するかは金融機関ごとに異なります。詳細な基準は公表されていないため、最終的な判断は各金融機関の審査によります。
よくある質問(FAQ)
Q. うっかり1日遅れただけでも事故情報になりますか?
A. すぐに「異動」にはなりません。異動として登録されるのは61日以上または3ヶ月以上の支払遅延が目安です。ただし短い遅れも入金状況として記録されることがあるため、支払期日は守るのが基本です。
Q. 携帯の分割払いがあると住宅ローンは組めませんか?
A. 延滞なく支払っていれば、それだけで大きな問題になることは多くありません。ただし端末代金の残債は「他の借入」として返済負担率に含まれるため、借入可能額に影響することがあります。
Q. 事故情報は完済すればすぐ消えますか?
A. 完済しても即時には消えません。CICでは契約終了(完済)から5年間、JICC・KSCでも契約終了後5年を上限に記録が保持されます。
Q. 通信料金だけの滞納でも信用情報に載りますか?
A. 信用情報機関に登録されるのは、割賦契約である端末代金の支払い状況です。通信料金のみの滞納がそのまま登録されるとは限りませんが、通信料金と端末代金は同じ請求にまとめられていることが多く、実務上は切り分けにくいのが実情です。「通信料金だけだから大丈夫」と考えず、請求全体の期日を守るのが確実です。
Q. 開示請求をしたこと自体が、審査でマイナスになりませんか?
A. 本人が自分の情報を確認する開示請求は、クレジット会社の審査のための照会とは別に扱われます。本人開示の記録が審査に不利に働くことはありません。むしろ、思わぬ延滞記録や誤登録に事前に気づけるという利点があります。
まとめ
スマートフォンの端末代金の分割払いは、立派なローン(信用取引)です。「通信料金の一部」という感覚で滞納すると信用情報に記録が残り、住宅ローン審査で不利になることがあります。
- 異動として記録される目安は61日以上または3ヶ月以上の支払遅延。
- 記録は完済後も5年程度保持される。
- CIC・JICC・KSCで自分の信用情報を開示請求できる。CICなら追加費用なしで「クレジット・ガイダンス」の指数も確認できる。
マイホームの購入を考えているなら、日頃から携帯料金の支払期日を守り、申込の数ヶ月前には自分の信用情報を確認しておくことをおすすめします。手続きや手数料は変更されることがあるため、最新の内容は各信用情報機関の公式サイトでご確認ください。