消費者物価指数(CPI)の見方|総合・コア・コアコアの違い
この記事の内容
消費者物価指数(CPI)は、家計が買うモノとサービスの値段の動きを1つの数字にした統計で、総務省が毎月公表しています。2026年10月23日公表の全国9月分は、総合が前年同月比2.1%の上昇でした。
生鮮食品を除く総合(コアと呼ばれます)も、9月は2.1%の上昇です。生鮮食品とエネルギーを除く総合は2.4%の上昇で、コアコアと呼ばれることがあります。
総合・コア・コアコアの違いは、計算から外す品目にある
コアやコアコアは、総合と同じ品目の集まりから一部を外して作られます。外す品目と、総合を10000としたときに残る割合(ウエイト)は次の表のとおりです。
| 指数の名前 | 呼び方・位置づけ | 外す品目 | ウエイト(総合=10000) | 2026年9月の前年同月比 |
|---|---|---|---|---|
| 総合 | CPI、消費者物価 | なし | 10000 | 2.1% |
| 生鮮食品を除く総合 | コア | 生鮮食品 | 9621 | 2.1% |
| 生鮮食品及びエネルギーを除く総合 | コアコアと呼ばれることがある | 生鮮食品、電気代・都市ガス代・プロパンガス・灯油・ガソリン | 8872 | 2.4% |
| 食料(酒類を除く)及びエネルギーを除く総合 | アメリカで重視される指標に近い。コアコアと呼ばれることもある | 酒類以外の食料すべて、上と同じエネルギー5品目 | 6609 | 2.2% |
出典は総務省統計局の消費者物価指数 全国 2026年9月分と消費者物価指数に関するQ&Aです。
生鮮食品は天候で値段が大きく動き、エネルギーは原油価格の影響を直接受けます。
コアでは天候による値動きが、コアコアではさらにエネルギーの値動きが除かれます。どちらも物価の大きな流れをつかむために使われます。
総合の上昇率2.1%のうち0.77ポイントは食料の値上がりによるもので、10の分野の中で最も大きい押し上げでした。
この内訳を寄与度といいます。エネルギーは前年同月比0.6%の下落で、総合を0.04ポイント押し下げています。
コアコアという名前は、人によって指す指数が違う
コアコアは統計局が付けた正式な名前ではありません。統計局のQ&Aによると、生鮮食品やエネルギーなどを除く指標には、いろいろな呼び方があります。
生鮮食品のほかに何を外すかは指標ごとに違い、同じコアコアの名前で別の指数を指すことがあります。
生鮮食品及びエネルギーを除く総合と、食料(酒類を除く)及びエネルギーを除く総合は、どちらもコアコアと呼ばれることがあります。
この2つの指数の9月の前年同月比は、2.4%と2.2%でした。2つの差は0.2ポイントです。記事や資料でコアコアという言葉を見たら、どの指数のことかを正式な名前で確認してください。
アメリカで重視される指標に近いのは、食料(酒類を除く)及びエネルギーを除く総合です。日本でコアと呼ばれる指数は生鮮食品だけを外しているので、海外のコアとは外す範囲が違います。
ニュースの上昇率は前年同月比で、前月比は季節調整値で読む
指数は2025年の平均を100とした値で、9月の総合は102.2です。この値は、2025年平均より2.2%高いことを示します。一方、ニュースが伝える上昇率は前年の同じ月との比較です。
前年同月比は、当月と前年同月の指数の差を、前年同月の指数で割って求めます。統計局の解説では、2026年1月の総合100.8と前年1月の99.3から、1.5%の上昇と計算しています。
この例で指数の差(1.5)と上昇率(1.5%)がほぼ同じなのは、指数が100に近いためです。指数が100から離れるほど2つはずれるので、上昇率は指数の差ではなく割り算で求めてください。
前月比は、季節による値動きを取り除いた季節調整値で確認してください。9月の総合の前月比(季節調整値)は0.4%の上昇でした。季節調整値は毎年12月分の公表時に過去にさかのぼって改定されます。
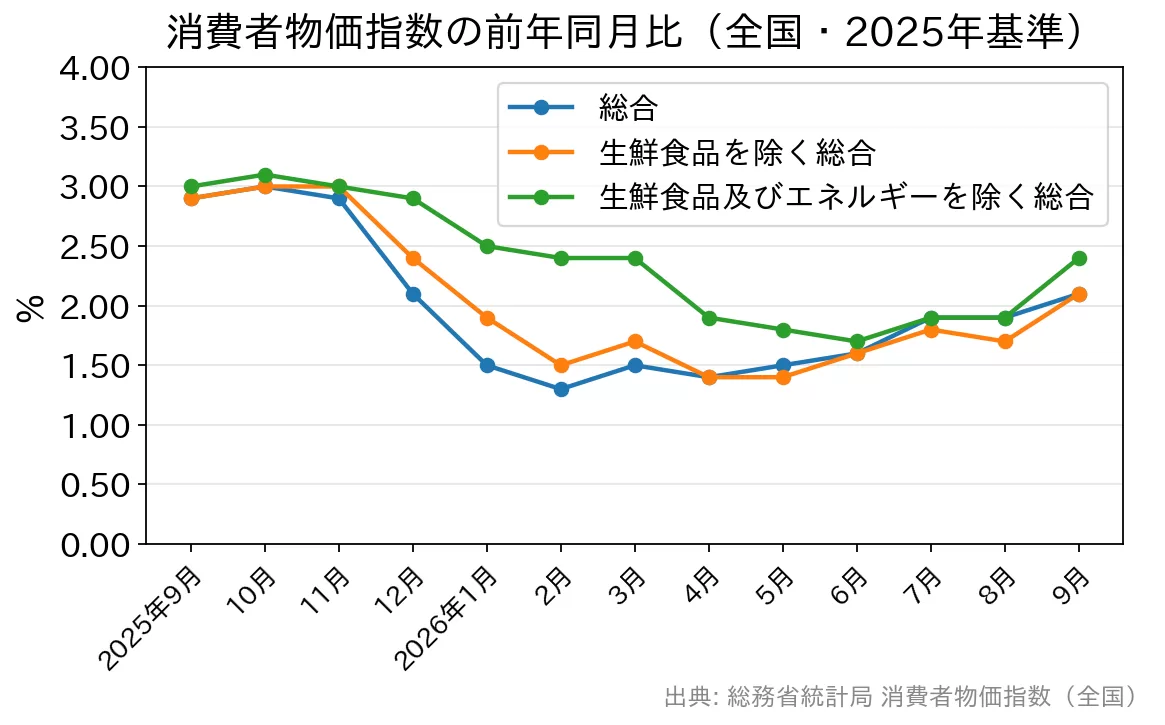
前年同月比は春から夏に低く、9月に高くなりました。2026年4月から6月は、総合とコアが1.4〜1.6%、生鮮食品及びエネルギーを除く総合が1.7〜1.9%でした。
9月は総合とコアが2.1%、生鮮食品及びエネルギーを除く総合が2.4%です。
全国の数字は毎月19日を含む週の金曜日、東京都区部の速報は月末に出る
全国の指数は、原則として毎月19日を含む週の金曜日の午前8時30分に、前の月の分が公表されます。2026年10月分は11月20日、11月分は12月18日の予定です。
東京都区部の中旬速報値は、その月の中旬の価格をもとに、全国より約3週間早く公表される速報です。
10月30日公表の10月分は、総合が2.8%、生鮮食品を除く総合と生鮮食品及びエネルギーを除く総合が2.6%の上昇でした。
区部の数字は東京23区だけの値で、全国の値と同じになるとは限りません。それでも、全国の動きを早めにつかむ目安になります。
指数は5年ごとに基準年を改め、品目とウエイトを入れ替えます。いまは2025年を100とする2025年基準で、過去の記事や資料に載っている2020年基準の指数とは、数字をそのまま比べられません。
家の購入代金と住宅ローンの返済は、消費者物価指数に入っていない
消費者物価指数は消費のための支出を対象にしており、土地や住宅の購入は財産の取得として外しています。借りたお金の返済は消費支出の外にあり、住宅ローンの返済は指数の品目一覧にありません。
その代わりに、持ち家に住む人が家賃を払っていると仮定した金額を入れています。これを持家の帰属家賃といい、値動きには民営借家の家賃の変化を使います。
2025年基準のウエイトでは、持家の帰属家賃を除く総合が8366です。つまり総合の16.34%が帰属家賃で、この部分は家賃の伸びで動きます。
| 2026年9月分(全国) | 前年同月比 |
|---|---|
| 総合 | 2.1% |
| 持家の帰属家賃を除く総合 | 2.5% |
| 持家の帰属家賃(木造) | 0.2% |
| 持家の帰属家賃(非木造) | 1.0% |
| 民営家賃 | 0.8% |
帰属家賃は上昇率が低いため、外すと上昇率は2.5%に上がります。家の値段や住宅ローン金利が上がっても、その分は消費者物価指数に直接は表れません。
住宅の値段の動きは、別の統計で確かめる必要があります。住宅価格の統計の読み方は、国土交通省の不動産価格指数の見方の記事で紹介しています。
日銀は消費者物価の前年比2%を目標にし、見通しは生鮮食品を除く指数で示す
日本銀行は2013年1月に、物価安定の目標を消費者物価の前年比上昇率2%と定めました(日本銀行「2%の物価安定の目標」)。
年4回の展望レポートでは、政策委員の物価の見通しを、生鮮食品を除く消費者物価の前年度比で示しています。
生鮮食品とエネルギーを除く指数の見通しも、参考として載せています(経済・物価情勢の展望 2026年10月)。
消費者物価指数は、日本銀行が金融政策を決めるときに使う統計の1つです。日銀が動かす政策金利は、多くの場合、銀行の短期プライムレートや基準金利を通じて住宅ローンの変動金利に伝わります。
その伝わり方は変動金利は何で決まるかの記事で説明しています。政策金利を決める会合の日程は、日銀の金融政策決定会合とはで確認できます。
物価が年2%上がり続けると、10年後の毎月10万円の返済は今の約8.2万円分にあたる(当サイト試算)
全期間固定金利・元利均等返済で借りると、毎月の返済額は完済まで変わりません。物価が上がり続けた場合に、同じ10万円の返済が今の物価でいくら分にあたるかは、次の表のとおりです。
| 物価の上昇率(年) | 5年後 | 10年後 | 20年後 | 35年後 |
|---|---|---|---|---|
| 1.0% | 95,147円 | 90,529円 | 81,954円 | 70,591円 |
| 2.0%(日銀の目標と同じ水準) | 90,573円 | 82,035円 | 67,297円 | 50,003円 |
| 2.4%(2026年9月の生鮮食品及びエネルギーを除く総合と同じ) | 88,818円 | 78,886円 | 62,230円 | 43,602円 |
試算の仮定は、毎月の返済額10万円が完済まで変わらないこと、物価が表の上昇率で毎年上がり続けることです。
表の金額は、10万円を(1+上昇率)の年数乗で割って求めています。年2%・10年なら、10万円を1.02の10乗で割った額です。
表の上昇率は、計算のために置いた仮定の値です。
物価が年2%上がり続けると、35年後の10万円で買えるものは、今の約5万円分にとどまります。収入も物価と同じように増えれば、返済額が同じでも家計に占める割合は小さくなっていきます。
物価だけが上がって賃金が増えなければ、返済以外の生活費が増える分、家計は苦しくなります。
変動金利で借りている場合は、物価の上昇を受けて政策金利が上がると、返済額そのものが増えることがあります。返済額を見直す時期や増え方の上限は、銀行と商品ごとに違います。
金利から物価上昇率を引いた実質金利については、住宅ローンの実質マイナス金利の記事をご覧ください。
固定金利の水準は、物価の見通しを映す長期金利の影響を受けます。変動と固定で影響を受ける金利の違いは、長期金利と短期金利の決まり方で解説しています。
毎月の発表では、3つの点を確かめる
住宅ローンをこれから借りる人も、いま返済している人も、毎月の発表では次の3点を確認してください。
- 日銀が見通しに使う生鮮食品を除く総合の前年同月比が、2%前後で続いているか
- 生鮮食品及びエネルギーを除く総合が、コアと同じ方向に動いているか(エネルギーを除いても上昇が続いているかが分かる)
- 生鮮食品を除く総合の上昇率が、前の月より大きくなったか小さくなったか
発表資料の最初に、総合・生鮮食品を除く総合・生鮮食品及びエネルギーを除く総合の前年同月比が、その後に食料・住居・光熱水道など10の分野ごとの寄与度が載っています。
資料は総務省統計局の消費者物価指数のページから開けます。
掲載内容は記載時点のものです。最新の指数と公表予定は総務省統計局の発表をご覧ください。