高齢者は賃貸を借りにくい?理由と居住サポート住宅・持ち家の考え方
この記事の内容
高齢者が賃貸住宅を借りにくい場面は、実際にあります。家主が孤独死や家賃の滞納、亡くなった後の荷物の処理を心配するためです。
この不安を減らすため、改正住宅セーフティネット法が令和7年10月1日に施行されました。見守り付きの「居住サポート住宅」の認定などが始まっています。
持ち家を選ぶ場合は、住宅ローンの年齢条件に注意が必要です。【フラット35】は80歳までの期間が借入期間の上限なので、申し込みが遅いほど毎月の返済額が増えます。
一人暮らしの高齢者は増え続けている
厚生労働省の2025(令和7)年 国民生活基礎調査によると、65歳以上の人は4024万5千人です。このうち一人暮らしの人は933万5千人で、全体の23.2%にあたります。
前年の調査では903万1千人・22.4%だったので、人数も割合も増えています。
65歳以上の人がいる世帯は2761万4千世帯で、全世帯の50.2%です。世帯構造では単独世帯が33.8%で最も多く、夫婦のみの世帯(32.0%)を上回りました。
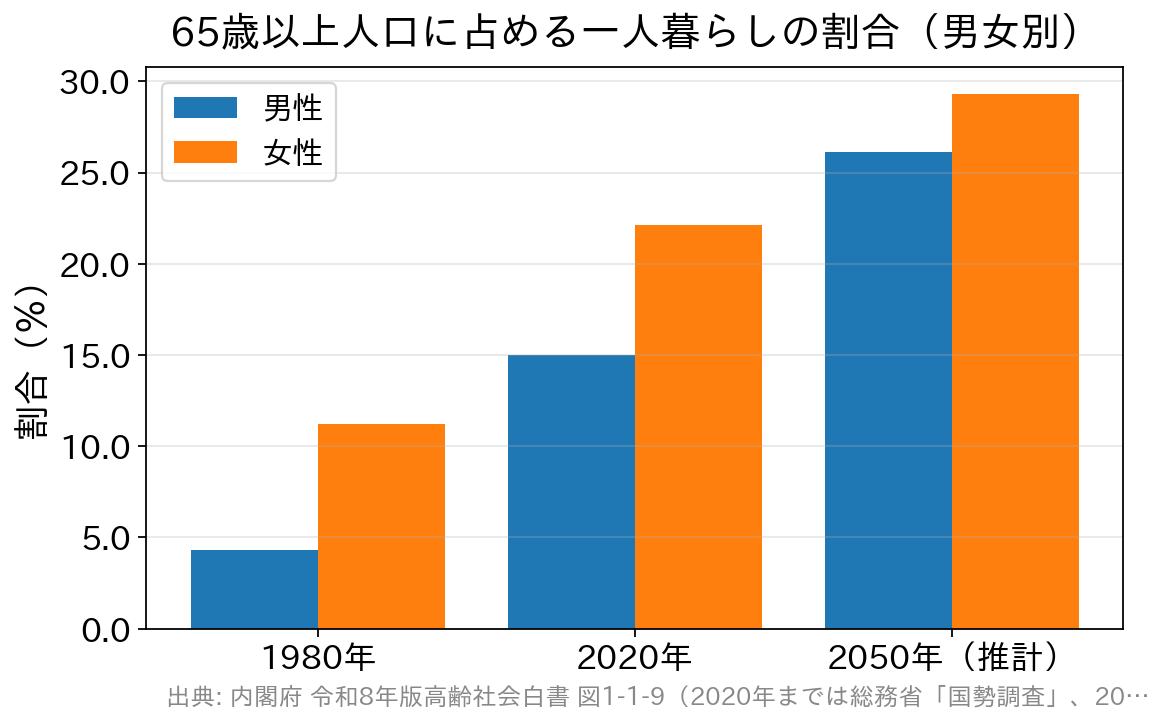
内閣府の令和8年版高齢社会白書は、この先も単身化が進むと見込んでいます。65歳以上の人口に占める一人暮らしの割合は、昭和55年に男性4.3%・女性11.2%でした。
これが令和2年には男性15.0%・女性22.1%となり、令和32年には男性26.1%・女性29.3%になる見通しです。
単身の高齢者が増えると、室内で倒れて発見が遅れる孤独死が家主の心配ごとになります。保証人を頼める家族がいない場合も、入居審査で慎重に見られがちです。
借りにくさの背景は原状回復の費用と告知への不安
賃貸住宅で孤独死があると、その後の対応は相続人や連帯保証人が担います。発見が遅れて床が傷んだり臭いが残ったりすると、リフォームや特殊清掃の費用がかかります。
こうした費用は、相続人や連帯保証人に請求されることがあります。次の入居者が決まらず家賃を下げた場合に、その補償を求められて争いになる例もあります。
家主は、次の入居者に人の死を告げる必要があるかも気にします。国土交通省は令和3年10月に宅地建物取引業者による人の死の告知に関するガイドラインを策定し、目安を示しました。
| 死の態様 | 賃貸での告知 | 補足 |
|---|---|---|
| 自然死・日常生活の中での不慮の死(転倒事故、誤嚥など) | 原則として告げなくてよい | 長期間放置されて特殊清掃等が行われた場合は、下の行と同じ扱い |
| 上記以外の死、特殊清掃等が行われた死 | 発覚から概ね3年が過ぎれば、原則として告げなくてよい | 事件性・周知性・社会に与えた影響等が特に高い事案は除く |
| 借主から事案の有無を問われた場合など | 経過期間や死因に関わらず告げる | 社会的影響の大きさから借主が把握すべき特段の事情がある場合も同じ |
つまり、高齢の入居者が自然死しても、賃貸では原則として告知は要りません。高齢者に貸すとすぐ事故物件になる、という心配はガイドラインの目安とは違います。
連帯保証人の責任は、家賃の滞納や原状回復の費用など賃貸契約全体に及びます。保証を引き受けたら、入居者とときどき連絡を取り、体調や暮らしの様子を知っておいてください。
令和7年10月から家主の不安を減らす制度が動き出した
住宅セーフティネット法の正式名は、住宅確保要配慮者に対する賃貸住宅の供給の促進に関する法律です。
改正法(令和6年法律第43号)は令和6年6月5日に公布され、令和7年10月1日に施行されました。
法律でいう住宅確保要配慮者には、低額所得者、被災者、高齢者、障害者、子育て世帯が含まれます。高齢者の入居に使える主な仕組みは、次の表のようになっています。
| 仕組み | 内容 | 借りる側にとっての意味 |
|---|---|---|
| セーフティネット登録住宅 | 住宅確保要配慮者の入居を拒まない賃貸住宅として、家主が都道府県・政令市・中核市に登録する | セーフティネット住宅情報提供システムで探せる |
| 居住サポート住宅(法律上は居住安定援助賃貸住宅) | 居住支援法人等が家主と連携し、日常の安否確認、訪問等による見守り、福祉サービスへのつなぎを行う。市区町村長(福祉事務所設置)等が認定する | 見守り付きで借りられ、家主の不安も小さくなる |
| 居住支援法人 | 都道府県が指定するNPO法人等。入居の情報提供・相談や見守りなどの生活支援を行う。令和7年10月1日から入居者の委託に基づく残置物処理も業務に加わった | 身寄りがなくても、亡くなった後の荷物の片付けを生前に頼んでおける |
| 認定家賃債務保証業者 | 住宅確保要配慮者が利用しやすい家賃債務保証業者を国土交通大臣が認定する | 連帯保証人を頼める人がいなくても、保証会社を選ぶ目安になる |
| 終身建物賃貸借 | 借家人が生きている限り続き、亡くなった時点で終わる賃貸借で、相続されない。入居者は60歳以上の高齢者などが対象で、改正法で認可手続きが簡素化された | 家主は契約を終えた後の手続きを進めやすく、貸し出しのハードルが下がる |
住まい探しの相談先は、都道府県が指定する居住支援法人です。自治体と関係業者、居住支援団体等でつくる居住支援協議会も、住宅情報の提供などの支援を行っています。
居住サポート住宅は始まったばかりで、数はまだ限られます。国土交通省の居住サポート住宅情報提供システムでは、2026年10月24日時点の総認定戸数は530戸です。
都道府県別では愛知県が94戸、福岡県が84戸と多い一方、青森県や秋田県のように0戸の県もあります。住みたい地域にあるかどうかは、元気なうちに調べておいてください。
老後の住まいは賃貸と持ち家で残る住居費が違う
老後の住まいを賃貸と持ち家で比べると、違いは下の表のとおりです。
| 比較の観点 | 賃貸住宅 | 持ち家(住宅ローン完済後) |
|---|---|---|
| 老後の住居費 | 家賃を払い続ける必要がある | ローン完済後は固定資産税・修繕費が中心 |
| 住み替えのしやすさ | ライフスタイルに応じて移りやすい | 売却・住み替えに手間と時間がかかる |
| 資産性 | 資産形成は住まい以外で行う | 住まいが資産として残る |
| 高齢期の入居・契約 | 審査や保証人で慎重に見られる場合がある | すでに住まいがあり住み続けやすい |
| 維持・管理 | 大規模修繕は基本的に貸主負担 | 修繕・管理は自分で計画・負担 |
比べると、差が大きいのは高齢期に残る住居費です。賃貸は家賃を払い続け、持ち家はローンを完済すれば固定資産税や修繕費が中心になります。
賃貸は住み替えやすい反面、移るたびに入居審査を受けます。賃貸を続けるなら、家賃を生涯払う前提で老後資金を多めに見積もる必要があります。
高齢になってから住宅ローンを組むと借入期間が短くなる
持ち家を選ぶなら、何歳でローンを組むかで返済条件が変わります。【フラット35】は、申込時の年齢から80歳になるまでの期間が借入期間の上限で、最長は35年です。
申込時の年齢が満70歳未満であることも条件です(親子リレー返済を除く)。借入期間の下限は15年で、申込者か連帯債務者が満60歳以上なら10年です。
下の表は、申込時の年齢別に毎月の返済額を計算した例です。借入額2,000万円、金利年2.0%(全期間一定と仮定)、元利均等返済、ボーナス返済なしの条件です。
| 申込時の年齢 | 借入期間の上限 | 毎月返済額(試算) |
|---|---|---|
| 40歳 | 35年 | 約6.6万円 |
| 50歳 | 30年 | 約7.4万円 |
| 60歳 | 20年 | 約10.1万円 |
| 65歳 | 15年 | 約12.9万円 |
60歳で申し込むと、40歳で申し込む場合より毎月の返済額が約3.5万円多くなります。退職後は年金収入から返せるかどうかを基準に、借入額を決める必要があります。
年収に対してどこまで借りられるかは、年収別の返済負担率の記事で目安を紹介しています。
すでに借りている人は、繰上返済の手数料と返済方式を比べれば、完済を早める方法が見つかります。住まいを担保に老後資金を借りる方法は、リ・バース60とリバースモーゲージの比較で解説しています。
政策金利は2026年9月に1.25%程度へ引き上げられた
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を引き上げました。無担保コールレート(オーバーナイト物)の誘導目標は1.0%程度から1.25%程度になり、9月24日から適用されています。
住宅金融支援機構の解説では、変動金利の適用金利は日本銀行の政策金利の影響を受けます。全期間固定金利の適用金利は、その時の10年物国債の利回りに影響を受けます。
変動金利は、一般に半年に1回見直されます。見直した金利がいつ毎月の返済額に反映されるかは金融機関や契約で違うため、返済予定表で確認してください。
複数の金融機関を比べるときは、団信(団体信用生命保険)の保障内容と、事務手数料・保証料などの諸費用も含めた総額で比べてください。各行の条件は住宅ローン比較ランキングで比べられます。
掲載内容は記載時点のものです。最新の制度・金利・条件は各機関の発表をご覧ください。
注目の住宅ローン比較・ランキング・特集
ネットで人気の変動金利タイプの住宅ローン(SBI新生銀行・auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行))を徹底比較
【最先端】がん保障・疾病保障付住宅ローンを変動金利で徹底比較
【今がチャンス!?】フラット35からフラット35への借り換え
当サイトおすすめの住宅ローン相談窓口
SBIマネープラザ・・・ドコモSMTBネット銀行・SBI新生銀行の住宅ローンを店舗で相談できる
SBIアルヒ・・・【フラット35】の借り換え・新規借入を店舗で相談できる
